// #FUNCTIONMONDAY
Wenn im Januar alle Mandanten gleichzeitig anrufen
Der Anlass: 48 Minuten Podcast
Ich war zu Gast bei TAX GOES DIGITAL, dem Podcast von tax&bytes aus dem NWB Verlag. Mit Annika Glinka und Franziska Mbondé Mboyong habe ich knapp 48 Minuten über das gesprochen, was mich beruflich jeden Tag beschäftigt: wie die E-Rechnung die Buchhaltung verändert, und was Kanzleien und ihre Mandanten jetzt daraus machen sollten.
Das Gespräch hat mir noch einmal gezeigt, wo wir gerade stehen. Und ehrlich gesagt auch, wo wir noch nicht stehen.
Im Januar geht es richtig los
Die E-Rechnung rückt immer näher, und ich persönlich habe den Eindruck, dass viele Steuerkanzleien und vor allem deren Mandanten noch immer nicht wirklich darauf vorbereitet sind.
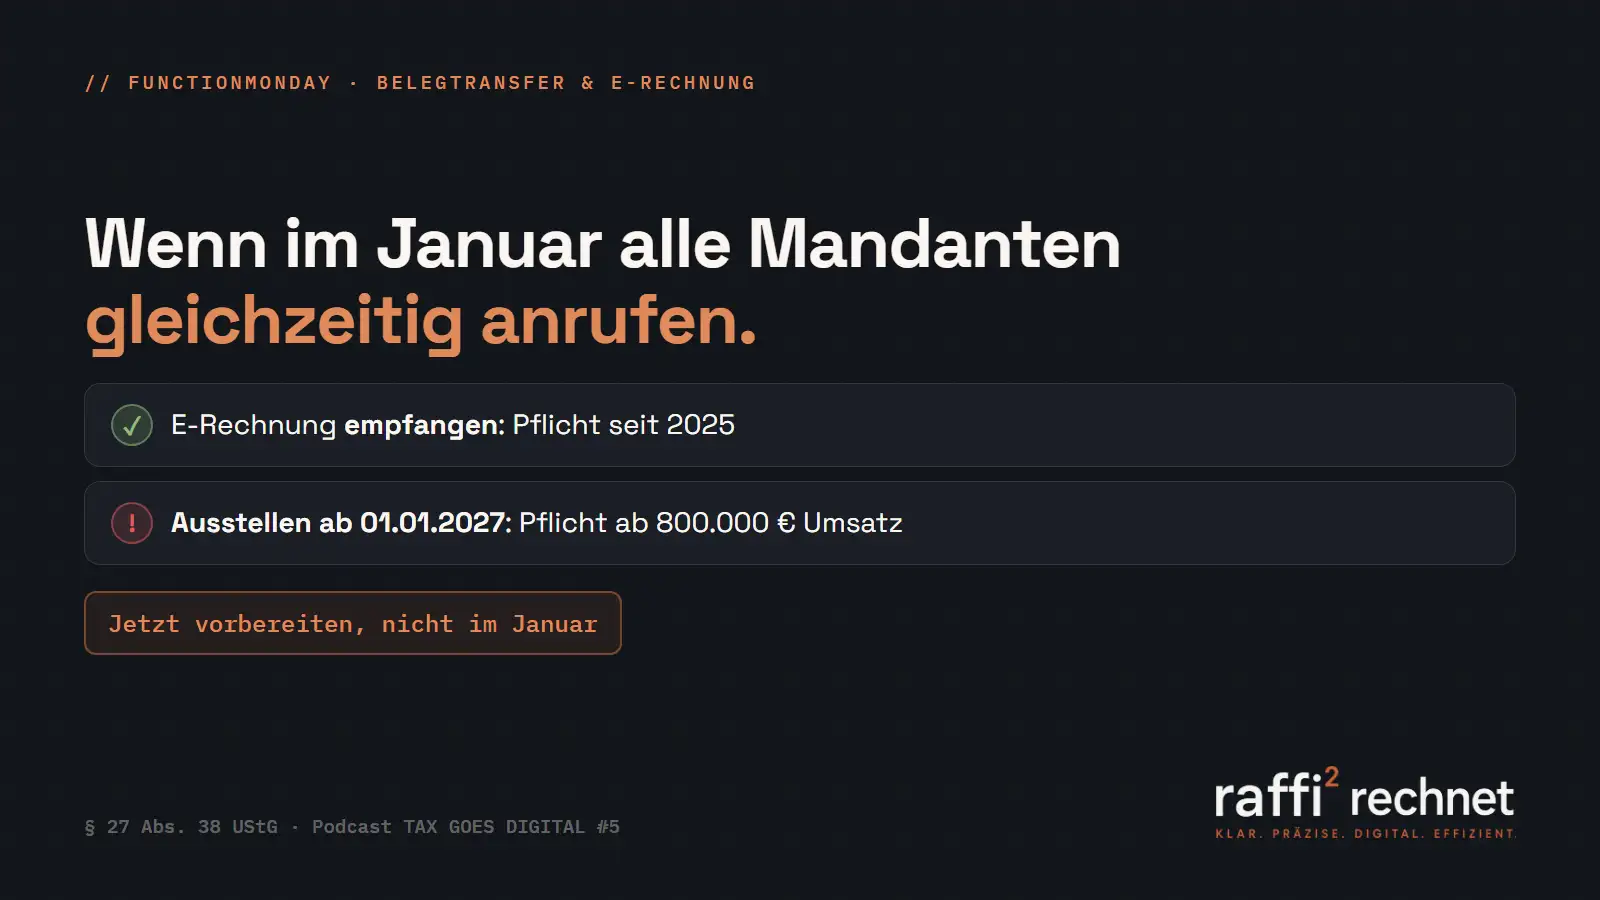
Dabei ist der Fahrplan klar: Empfangen können müssen Unternehmen E-Rechnungen schon seit Anfang 2025. Und ab dem 1. Januar 2027 endet die erste Übergangsfrist, dann müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz ihre inländischen B2B-Rechnungen als E-Rechnung ausstellen (§ 27 Abs. 38 UStG). Es geht also nicht irgendwann los. Es geht im Januar los.
Und dann hoffe ich für alle Kanzleien, dass nicht alle Mandanten auf einmal dastehen und gerne Unterstützung hätten.
Gerade jetzt nachfragen, nicht erst im Januar
Auch wenn die Zeit immer knapper wird: Ich würde trotzdem gerade jetzt aktiv nachfragen und beraten. Denn so hat die Kanzlei die Chance, Einfluss zu nehmen und die Mandanten vorzubereiten, statt im Januar nur noch zu reagieren.
Vor allem bei einer Frage lohnt sich das: Auf welchem Weg kommen die Rechnungen in die Kanzlei? Wer das jetzt pro Mandant klärt, entscheidet mit, ob ab Januar strukturierte Daten ankommen oder weiterhin fotografierte Papierbelege. Wie so ein Weg grundsätzlich aussieht, von der Annahme bis zur Buchung, habe ich im Rechnungsworkflow herstellerneutral beschrieben.
Es geht um viel mehr als eine Pflicht
Bei der E-Rechnung geht es aber noch um viel mehr als um ein Pflichtformat. Mit der E-Rechnung sind die wichtigsten Daten jetzt maschinenlesbar direkt in der Rechnung enthalten. Das heißt: Die Möglichkeiten, die Rechnung weiterzuverarbeiten, und zwar deutlich automatischer, sollten jetzt endlich genutzt werden.
Schon heute ist mit OCR eine spürbar automatisiertere Bearbeitung möglich. Wenn die Daten künftig gar nicht mehr erkannt werden müssen, sondern strukturiert mitkommen, kann man wirklich durchstarten. Und sollte das auch unbedingt tun. Was die Prüfung solcher Rechnungen angeht: Die läuft dann nicht mehr von Hand, sondern im Belegfluss mit, wie im Beitrag E-Rechnungen automatisch validieren beschrieben. Wer einzelne Dateien ansehen will, kann das mit meinem kostenlosen E-Rechnungs-Prüfer direkt im Browser.
Genau diese Möglichkeiten bedeuten dann auch Veränderung: in der Kanzlei, bei den Abläufen und bei den Mitarbeitenden. Wenn die Software liest, prüft und vorschlägt, wird nicht mehr jeder Beleg zum Arbeitsvorgang, sondern nur noch der ungewöhnliche. Das ist eine echte Umstellung im Arbeitsalltag, und eine Herausforderung, die man nicht unterschätzen sollte. Und damit rückt auch das Thema Echtzeit immer mehr in den Mittelpunkt: Buchhaltung, die nicht dem Monat hinterherläuft, sondern mitläuft.
Ein Alltags-Szenario
Ein Malerbetrieb, 12 Mitarbeiter, Mandant einer mittelgroßen Kanzlei. Bisher sammelt der Chef die Eingangsrechnungen im Schuhkarton-Prinzip: ausdrucken, abheften, einmal im Monat in die Kanzlei. Ab Januar 2027 stellt sein größter Baustoffhändler auf XRechnung um, die Rechnung kommt als strukturierte Datei.
Variante eins: Niemand hat vorher gesprochen. Der Chef druckt die XRechnung als unleserliches XML aus, heftet sie ab, und in der Kanzlei beginnt die Fehlersuche.
Variante zwei: Die Kanzlei hat im Herbst nachgefragt und einen Weg eingerichtet. Die Rechnung landet digital in der Buchhaltung, die Daten sind schon da, der Buchungsvorschlag steht. Der Unterschied zwischen beiden Varianten ist genau ein Gespräch, geführt im Oktober statt im Januar.
Die Wege in die Kanzlei (für hmd-Anwender)
Damit die Rechnungen und alle anderen notwendigen Daten möglichst automatisch in der Buchhaltung landen, gibt es von der hmd software AG mehrere Wege: den asp.client, das hmd.netarchiv, in dem Mandanten ihre Rechnungen via hmd.dts bereitstellen können, und natürlich die hmd.mykanzlei App. Wie der automatisierte Transfer per API-Schlüssel aussieht, zeigt der Beitrag zum Belegtransfer mit invoicefetcher und hmd.dts.
Und wer einen kleinen oder auch komplexeren Workflow für seine Eingangsrechnungen im Unternehmen haben möchte: Dafür gibt es den hmd.workflow. Mehr Infos unter hmd-software.com, egal ob Steuerkanzlei, Buchhaltungsbüro oder die passende Lösung für Dein Unternehmen.
Für wen das jetzt wichtig ist
Für Kanzleien mit vielen kleinen und mittleren Mandanten: Genau dort ist die Vorbereitung am dünnsten und der Januar-Effekt am größten. Jedes Gespräch vor dem Jahreswechsel spart drei im Januar.
Für Buchhaltungsbüros: Die Wege der Rechnungen entscheiden darüber, ob die neuen, strukturierten Daten ankommen oder unterwegs wieder zu Papier werden.
Für Unternehmen: Wer jetzt klärt, wie Rechnungen ins Haus kommen und weiterlaufen, nutzt die Pflicht als Anlass, den eigenen Rechnungseingang einmal richtig aufzuräumen.
Mein Fazit
Es gibt noch viel zu tun, und das ist keine schlechte Nachricht: Noch ist Zeit, Einfluss zu nehmen. Das ganze Thema, mit mehr Tiefe und den Fragen von Annika Glinka und Franziska Mbondé Mboyong, gibt es genau in dieser Podcast-Folge für Dich zu hören: TAX GOES DIGITAL #5: Moderne Belegverarbeitung. Würde mich freuen, wenn Du reinhörst.
Quellen
- § 14 UStG, Ausstellung von Rechnungen
- § 27 UStG, Allgemeine Übergangsvorschriften (Abs. 38: Übergangsfristen zur E-Rechnung)
- TAX GOES DIGITAL #5, tax&bytes/NWB Verlag, 06.10.2026
Wenn Du die Grundlagen noch einmal nachlesen möchtest, findest Du sie im Wissensbeitrag zur E-Rechnung. Nutze ihn als Einstieg, bevor Du mit Deinen Mandanten die nächsten Schritte besprichst.
// teilen