

// #FUNCTIONMONDAY
E-Rechnungen automatisch validieren: Mehr Sicherheit in der Digitalen Belegverarbeitung
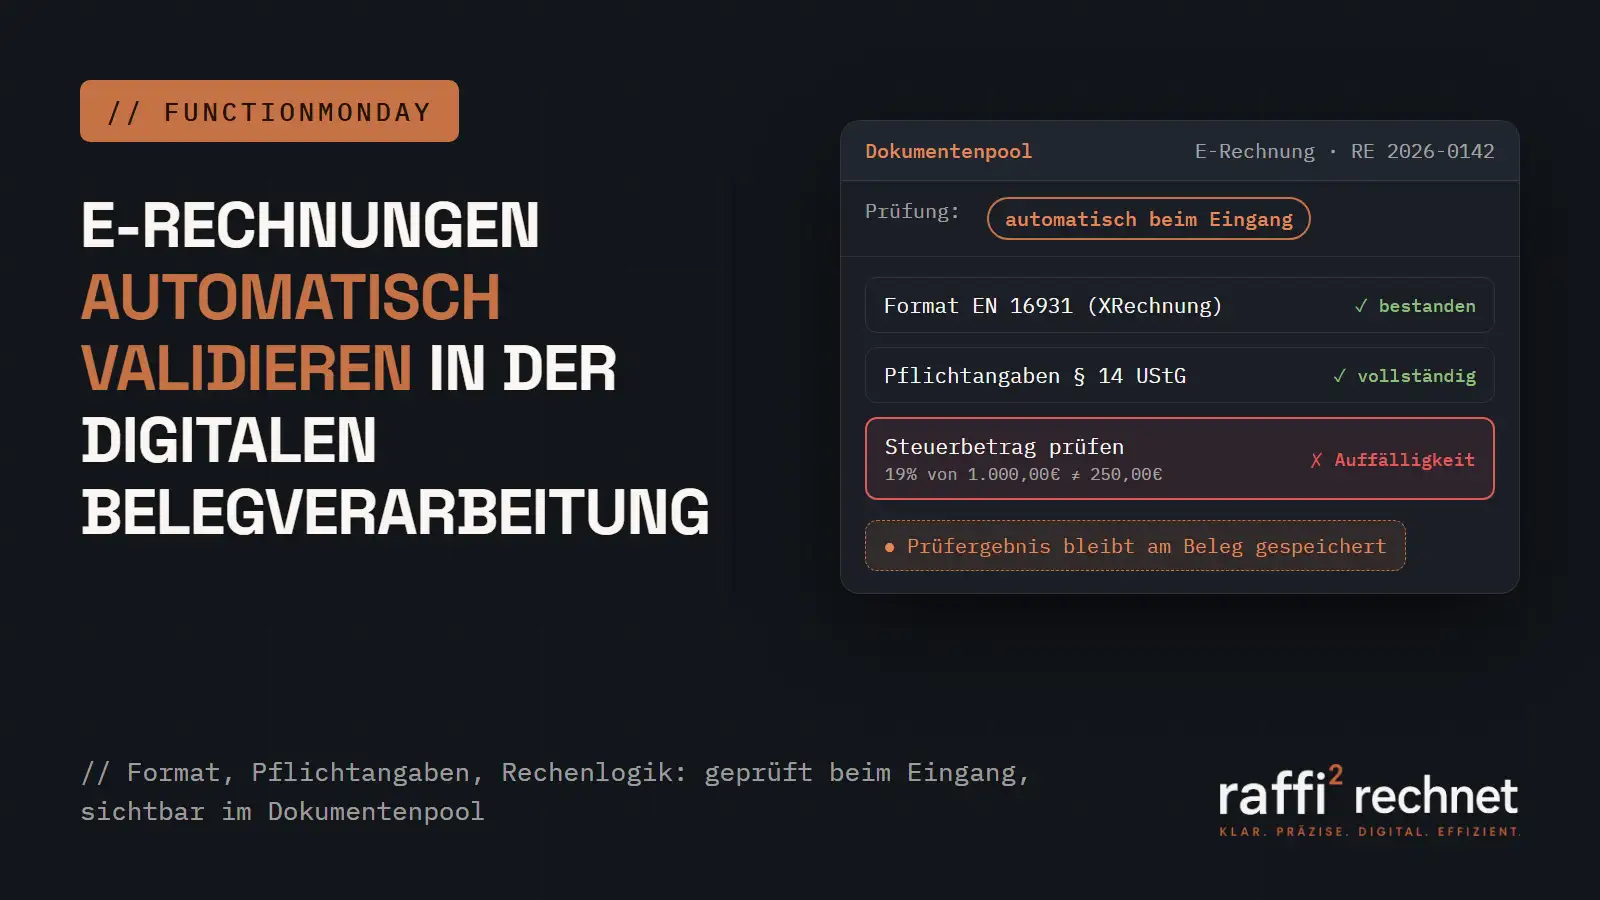
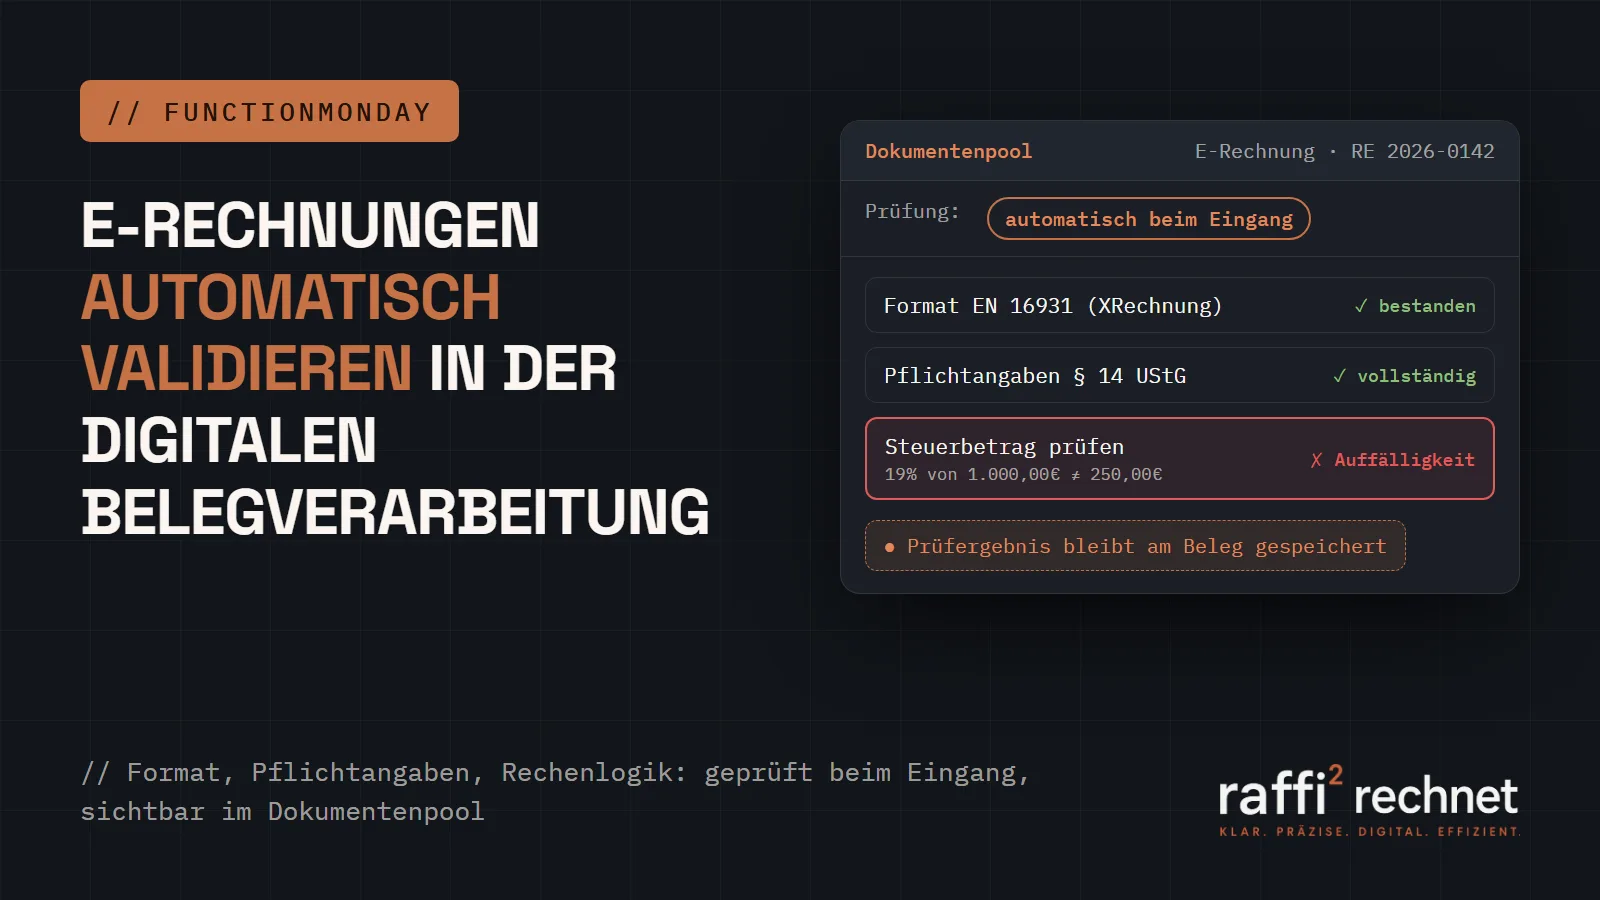
Mit dem aktuellen Update steht die automatische Validierung von E-Rechnungen allen Nutzerinnen und Nutzern unserer Digitalen Belegverarbeitung zur Verfügung. Die Prüfung erfolgt vollständig automatisch und ohne zusätzliches Zutun.
Warum müssen E-Rechnungen geprüft werden?
Eine E-Rechnung ist mehr als eine Rechnung, die per E-Mail als PDF verschickt wird. Nach § 14 Umsatzsteuergesetz muss sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen werden. Dieses Format muss eine elektronische Weiterverarbeitung ermöglichen und grundsätzlich den gesetzlichen beziehungsweise normativen Anforderungen entsprechen.
Darüber hinaus müssen die umsatzsteuerrechtlichen Pflichtangaben im strukturierten Teil der Rechnung enthalten sein. Dazu zählen beispielsweise Rechnungsnummer, Rechnungsdatum, Angaben zum Rechnungsaussteller und -empfänger, Leistungsbeschreibung, Entgelt und Umsatzsteuer.
Auch technische und logische Fehler können auftreten: Ein Pflichtfeld fehlt, das verwendete Format ist nicht zulässig oder ein ausgewiesener Steuerbetrag passt rechnerisch nicht zum angegebenen Steuersatz.
Genau hier setzt die Validierung an.
Wer legt diese Anforderungen fest?
Die gesetzlichen Grundlagen ergeben sich insbesondere aus § 14 UStG. Die technischen Anforderungen orientieren sich an der europäischen Norm EN 16931, auf der auch Formate wie die XRechnung und zulässige ZUGFeRD-Profile basieren. Warum bei ZUGFeRD im Zweifel die XML entscheidet, haben wir hier bereits ausführlich beleuchtet.
Das Bundesministerium der Finanzen erläutert in seinem Anwendungsschreiben zur E-Rechnung, dass eine geeignete Validierungsanwendung genutzt werden kann, um die Einhaltung des Formats, der Pflichtfelder und der geltenden Geschäftsregeln zu überprüfen.
Mit dem aktualisierten BMF-Schreiben vom 15. Oktober 2025 hat die Finanzverwaltung diese Linie noch einmal geschärft: Es unterscheidet Formatfehler, Geschäftsregelfehler und Inhaltsfehler und stellt klar, dass Validierungsberichte als Nachweis einer ordnungsgemäßen technischen Prüfung dienen können. Zugleich betont das BMF, dass eine Validierung die Pflicht des Empfängers, die Rechnung auf Vollständigkeit und Richtigkeit zu prüfen, nicht ersetzt, sondern dabei unterstützt.
Dabei ist die Validierungssoftware selbst nicht gesetzlich vorgeschrieben. Entscheidend ist, dass die E-Rechnung die gesetzlichen Anforderungen erfüllt. Eine automatische Validierung hilft dabei, Abweichungen frühzeitig und zuverlässig sichtbar zu machen.
Seit wann gilt die E-Rechnungspflicht?
Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen können. Für die Ausstellung gelten Übergangsfristen: Bis Ende 2026 dürfen im B2B-Bereich weiterhin sonstige Rechnungen wie Papier oder einfache PDF-Dateien verwendet werden. Ab dem 1. Januar 2027 sind Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz zur Ausstellung verpflichtet, ab dem 1. Januar 2028 gilt die Pflicht für alle. Details dazu beantworten die FAQ des Bundesfinanzministeriums. Wer die verbleibende Zeit nutzen möchte, findet hier Tipps für den Einstieg in digitale Buchhaltungsprozesse.
Automatische Validierung ohne zusätzlichen Aufwand
Mit dem aktuellen Update ist diese Prüfung direkt in die Digitale Belegverarbeitung integriert.
Geht eine E-Rechnung ein, wird sie automatisch validiert. Nutzerinnen und Nutzer müssen weder eine separate Prüfung starten noch ein zusätzliches Programm öffnen.
Werden Fehler oder Auffälligkeiten erkannt, erscheinen sie direkt beim betreffenden Beleg im Dokumentenpool. Dadurch ist sofort ersichtlich, bei welchen Rechnungen Handlungsbedarf besteht. Das Ergebnis bleibt gespeichert und kann auch zu einem späteren Zeitpunkt wieder aufgerufen werden.
Das schafft Transparenz und erleichtert die weitere Bearbeitung erheblich.
Validierung ist erst der Anfang
Eine technisch korrekte E-Rechnung ist eine wichtige Grundlage. Das eigentliche Potenzial entsteht jedoch bei der anschließenden Verarbeitung.
Die Digitale Belegverarbeitung unterstützt deshalb nicht nur bei der Validierung, sondern auch durch:
- optimierte und fortlaufend verbesserte Stammdaten,
- intelligente Buchungsvorschläge,
- weniger manuelle Erfassung,
- transparente Bearbeitungsprozesse,
- eine durchgängige digitale Rechnungsverarbeitung.
So werden aus strukturierten Rechnungsdaten konkrete Vorteile für die tägliche Buchhaltung.
Jetzt auf die Digitale Belegverarbeitung umsteigen
Wer heute auf das richtige Pferd setzen und sich auf die wachsenden Anforderungen rund um die E-Rechnung vorbereiten möchte, sollte nicht bei einer reinen Formatprüfung stehen bleiben.
Mit der Digitalen Belegverarbeitung verbinden Sie automatische Validierung, optimierte Stammdatenpflege und intelligente Buchungsvorschläge in einem durchgängigen Prozess.
Sie haben Fragen zur neuen Funktion oder möchten auf die Digitale Belegverarbeitung umsteigen? Schreiben Sie mir gern, zum Beispiel über LinkedIn oder direkt an Ihren hmd-Ansprechpartner.
Quellen:
- § 14 UStG: Ausstellung von Rechnungen
- BMF-Schreiben vom 15.10.2025: Einführung der obligatorischen E-Rechnung (PDF)
- BMF: Fragen und Antworten zur E-Rechnung (Stand Oktober 2025)
Die rechtlichen Aussagen stützen sich auf § 14 UStG, die FAQ des Bundesfinanzministeriums sowie die BMF-Schreiben zur obligatorischen E-Rechnung vom 15.10.2024 und 15.10.2025.
// teilen